THEOはやめたほうがいい?運用実績が"悪い・やばい”評判の真相
お金を預ければ自動で資産運用してくれる投資一任型ロボアドバイザー「THEO」。自分の年齢に応じてオーダーメイドでポートフォリオを自動作成してくれるので、初心者でも気軽に投資を始められると評判になっています。
ところが、「THEOはやばい」という評判も。手数料・実績・出金方法などに批判の声が多く、やめたほうがいいという意見さえ…
賛否両論のTHEOですが、本当にやめたほうがいいのでしょうか?この記事では、THEOの特徴やサービス概要を紹介し、信頼性があるロボアドバイザーか解説します。
THEOを検討する際は、手数料、運用成績の評価期間、出金・解約の手順、NISAへの対応、THEO+docomoとの条件差を確認してください。口コミに「やめたほうがいい」「やばい」といった評価があっても、それだけで詐欺や違法行為があったとは判断できません。
2026年9月23日に確認した公式の料金・解約・NISAの条件をもとに、口コミの不満がどの条件に関係するのかを確認します。過去の実績表や投稿には、その時点の条件が含まれます。
【結論】THEOはやめたほうがいい?
THEOをやめたほうがいいかは、運用管理を任せる対価として手数料を払いたいか、資金を使う時期まで待てるかで判断が変わります。費用を最小限に抑えたい人や、すぐに引き出す予定の資金を運用したい人には合いにくいサービスです。
資産配分やリバランスの管理を任せたい人には選択肢になります。ただし、初心者が利用すれば必ず利益が出るわけではありません。自動化されるのは運用の手続きであり、価格変動や為替による損失の可能性は残ります。
ただ、批判点もそれなりにあるのは事実。次の2点はTHEOの特に目立つ弱点と言えます。
- 手数料が高い
- 日興証券の口座が必須
THEOの投資一任報酬は最大年率1.10%(税込)です。仮に残高100万円が1年間変わらず、初月無料や割引を考慮しない単純計算なら年1万1,000円に相当します。実際の請求額は残高・運用日数・適用条件で変わります。
また、THEOを利用するのに日興証券の口座が必要なのも利用しにくいポイント。何の準備もしていない投資初心者であれば構わないですが、投資経験者や口座だけ別会社で作った初心者は、新たに口座を作る必要があるので資金管理が煩わしくなりそうです。
実績への不満を読む際は、比較している期間と資産配分を確認してください。株式だけに投資するファンドと、債券などを含むTHEOでは、同じ相場でも値動きが異なります。
過去の成績がプラスでも、今後の利益は保証されません。初心者かどうかだけで選ぶのではなく、費用、運用期間、引き出しまでの手順を許容できるかを確認しましょう。
THEOをやめたほうがいい人
THEOを避けた方がいいのは、主に次のような人です。
- インデックスファンド並みに低い信託報酬を最優先したい人
- 短期で大きなリターンを狙いたい人
- NISA口座内だけで自動運用を完結したい人
- 出金や解約をできるだけ単純な画面操作だけで済ませたい人
THEOは「おまかせで長期分散運用を続ける」ためのサービスです。自分で投資信託を選べる人、コストを細かく下げたい人、短期の成績比較を重視する人には、手数料や手続きの面で不満が出やすいでしょう。
THEOが向いている人
一方で、投資経験が浅く、資産配分やリバランスを自分で続ける自信がない人には、THEOを使う意味があります。自分に合わせたポートフォリオを自動で調整してくれるため、投資を始めるきっかけとしては使いやすいサービスです。
ただし、THEOに任せれば必ず儲かるわけではありません。長期運用を前提に、手数料を払ってでも運用管理を任せたいかどうかを基準に判断してください。
「やばい」「怪しい」と断定する前に確認したいこと
THEOは株式会社お金のデザインが運営し、同社は金融商品取引業者として登録されています。少なくとも公式情報を確認する限り、THEOを「詐欺」「違法」と断定する根拠は見当たりません。
ただ、金融商品である以上、元本割れの可能性はあります。口コミで出る「やばい」は、サービス自体が危険というより、手数料や運用結果が期待と違った時の不満として読むのが妥当です。
THEOとは?サービス概要や特徴など
THEOのサービス概要や特徴について解説します。
| サービス名 | THEO |
| 利用手数料 | 最大年率1.10%(税込) |
| 最低投資金額 | 10万円 |
| 最低追加投資金額(積立) | 1万円 |
| 新NISA対応 | 口座自体は非対応。別の対象投信とNISA調整機能で連携 |
| 自動リバランス | あり |
| 投資対象 | 米国ETF(3つの機能ポートフォリオ) |
| 資産クラス | 株式:米国株、日本株、欧州株、新興国株、中国株 債券 金 不動産 |
THEOはお金を預ければ自動で資産運用ができる投資一任型ロボアドバイザー。2016年に提供を開始したサービスで、質問に答えるだけで最適なポートフォリオを組み、運用までしてくれます。
手数料は最大年率1.10%(税込)で、時価評価額3,000万円を超えた部分は年率0.55%(税込)です。条件を満たす場合の割引も、残高全額へ同じ料率をかける仕組みではありません。後述の表で資産の段階ごとの料率を確認できます。
投資対象は米国ETFで、株式から債券・金などのコモディティ・不動産と、幅広い資産クラスに分散投資。年齢の変化に合わせてリスク許容度を変更し、自動リバランスを通じてその時々に応じた分散投資をしてくれます。
THEO口座そのものはNISA口座ではありません。別途NISA口座で対象投信を保有し、「NISA調整機能」でTHEO側の資産配分を調整する仕組みです。THEO単体の運用益が非課税になるわけではありません。
特徴的な仕組み”機能ポートフォリオ”
THEOの仕組みで特徴的なのが「機能ポートフォリオ」というもの。
以下3つのポートフォリオを組み合わせて、自分オリジナルのポートフォリオを作成します。
| ポートフォリオ名称 | 特徴 |
|---|---|
| グロースポートフォリオ | ハイリターン狙いの株式ETF中心のポートフォリオ |
| インカムポートフォリオ | 安定性重視の債券ETF中心のポートフォリオ |
| インフレヘッジポートフォリオ | コモディティや不動産などインフレ連動資産中心のポートフォリオ |
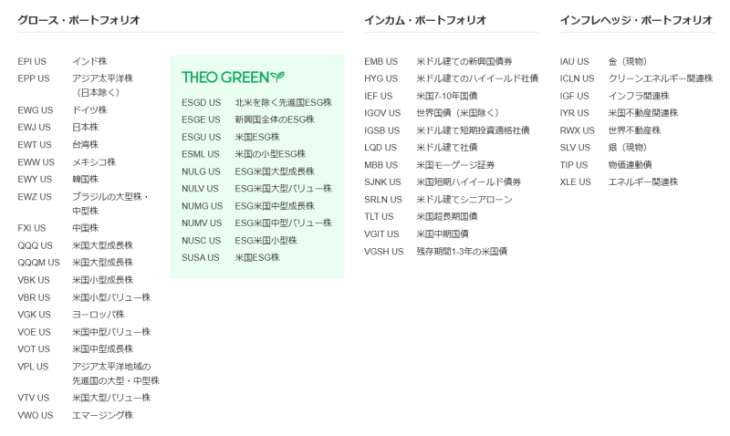
3つの機能ポートフォリオを組み合わせるのは、一人ひとりの投資目的を実現するためとのこと。
投資対象やリターン・リスクの水準で分類された膠着的な金融商品ではなく、利用者の希望に応じて柔軟な投資を実現できる仕組みです。
ちなみに、THEOでは機能ポートフォリオの組み合わせごとに運用実績を公開しています。
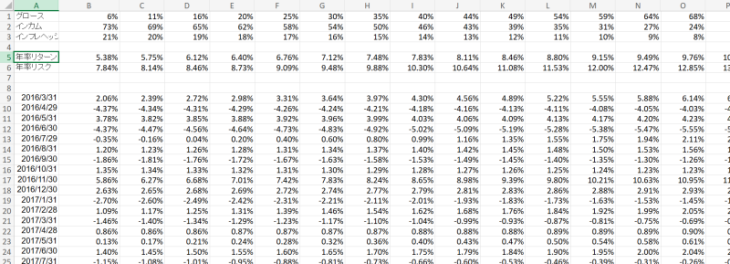
3つの機能ポートフォリオの組み合わせによって、リスク・リターンの異なる多彩な運用ができていると分かります。
利用者一人ひとりに合わせた運用ができるという点で、ラップに近いサービスとも言えるでしょう。
手数料は「割引プログラム」で安くなる
公式の手数料割引プログラムは、利用状況と前月末残高を毎月判定します。通常THEOの主な適用条件は次の3点です。THEO+docomoには追加条件があるため、同じ条件だとは考えないでください。
- 1年以上継続して利用
- 前月に出金申請していない
- 銀行口座引落による積立設定
| 前月の預け資産 | 割引率 | 手数料率(年率・税込) |
|---|---|---|
| 100万円以下の部分 | – | 1.1% |
| 100万円超〜300万円以下の部分 | 5% | 1.045% |
| 300万円超〜800万円以下の部分 | 10% | 0.99% |
| 800万円超〜1,500万円以下の部分 | 20% | 0.88% |
| 1,500万円超〜3,000万円以下の部分 | 30% | 0.77% |
割引は各段階に該当する資産部分ごとに適用されます。例えば残高550万円で条件を満たす場合、最初の100万円、次の200万円、残る250万円に、それぞれ年率1.10%・1.045%・0.99%(税込)が適用されます。550万円全額が0.99%になるわけではありません。
残高が増えても、継続期間や積立設定、前月の出金などの条件を満たさなければ割引されません。適用状況はブラウザ版THEOの「ユーザー設定」→「手数料割引」で確認できます。
手数料が高いと言われる理由
THEO公式の手数料ページでは、運用資産額の最大1.10%(税込・年率)、時価評価額3,000万円を超える部分は0.55%(税込・年率)と説明されています。ロボアドバイザーとしては一般的な水準ですが、低コストのインデックスファンドと比べると高く感じられるのは自然です。
費用を比べるときは、投資一任報酬だけでなく、組入商品の費用やNISA側の投信費用も確認してください。THEOグロース・AIファンドはTHEOとは別の投資信託で、信託報酬などの費用がかかります。
入金・出金・ETF取引手数料は原則0円
公式情報では、証券口座への入金・出金、為替交換、ETF売買にかかる手数料は原則として顧客負担なしとされています。ただし、一部の銀行振込など金融機関側の所定手数料は利用者負担になる場合があります。
つまり「THEOは手数料無料」ではなく、運用報酬はかかるが、入出金やETF取引の手数料は原則かからないという整理が正確です。
運営会社の登録と加入協会
THEOを運営しているのは「株式会社お金のデザイン」。基本情報は以下の通り。
| 会社名 | 株式会社お金のデザイン |
| 所在地 | 事業所:東京都港区西新橋1-1-1/本店:東京都中央区新川1-17-21 |
| 設立 | 2013年8月 |
| 代表取締役 | 伴 雄司 |
| 資本金 | 1億円 |
| 事業内容 | 投資運用業 投資助言・代理業 第二種金融商品取引業 確定拠出年金運営管理業 |
| 資格 | 関東財務局長(金商)第2796号 |
| 加入協会 | 一般社団法人資産運用業協会 |
お金のデザインは2013年設立の投資運用業者。THEOの提供を主に行っている会社です。
元々は自社で証券口座の管理も行っていたようですが、2021年に自社の証券口座をSMBC日興証券に承継しています。THEOの利用に日興証券の口座が必要なのは、このような事情があるようですね。
現在のお金のデザインは、THEOの運営とiDeCo専用のロボアドバイザー「MYDC」の提供が主な事業。
THEOには提携先ごとに特典などを設けたTHEO+があります。公式の利用案内では、最低投資額は通常THEOが10万円、THEO+が1万円とされています。すでに10万円を最低額として利用中の口座をTHEO+へ切り替えても、最低額が下がらない場合があります。
金融商品取引業者の登録や加入協会は、運営主体を確認するための情報です。登録や受賞歴だけで、顧客の利益や元本が保証されるわけではありません。
2026年9月23日確認の会社概要では、登録は関東財務局長(金商)第2796号、加入協会は一般社団法人資産運用業協会です。所在地は事業所と本店で異なるため、会社情報の表では両方を区別しています。
もちろん、登録業者だから損をしないという意味ではありません。THEOへの不満は、会社の存在そのものよりも、ロボアドの手数料、運用結果、NISAや出金手続きのわかりにくさに集まっています。
運用実績はヤバいのか?
THEOの運用実績ですが、機能ポートフォリオを組み合わせて運用するため、具体的な成績は一人ひとり異なります。
下の画像は過去に掲載された運用シミュレーションです。現在の成績や利用者全員の結果を表すものではありません。
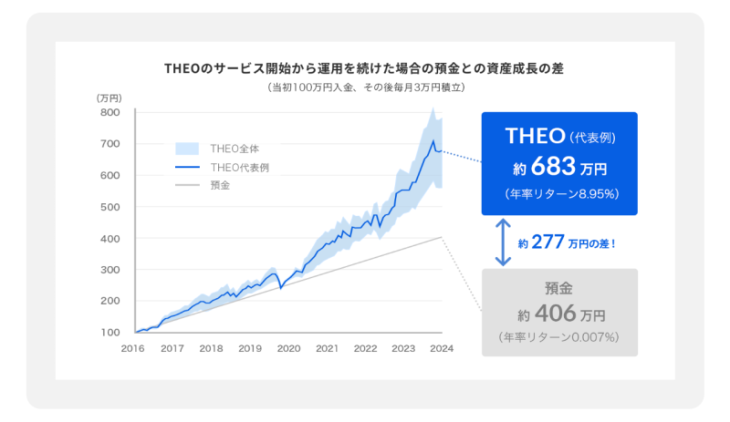
画像の年率8.95%は当時の前提に基づく参考値です。公式の運用パフォーマンスにあるシミュレーションも、過去データから計算した結果で、実際の特定口座の運用結果とは異なります。入金額・計測期間・資産配分・費用や税金の扱いを確認してください。
次の表は、2025年4月末時点の参考データです。同社が提供する「おまかせ運用」の各投資信託の値であり、THEO利用者の口座全体の実績ではありません。THEOの機能ポートフォリオと、別商品である投資信託を混同しないでください。
| ファンド名称 | 1年リターン | 3年リターン(年率) | 5年リターン(年率) |
|---|---|---|---|
| おまかせ運用グロース・ファンド | -1.34% | +12.65% | +17.73% |
| おまかせ運用インカム・ファンド | -2.94% | +5.39% | +5.52% |
| おまかせ運用インフレヘッジ・ファンド | +3.28% | +7.76% | +14.96% |
| ※参考 eMaxisSlim全世界株式 (オール・カントリー) | +0.20% | +13.97% | +19.60% |
この2025年4月末の表では、グロース・ファンドは5年の年率リターンが17.73%、直近1年がマイナスです。同じ商品でも計測期間により印象が変わる例で、現在の期待リターンではありません。
インカムとインフレヘッジでも値は異なります。資産の種類が異なるため、この表だけで将来どれが有利かを決めることはできません。
このように各ファンドの成績も悪くはありませんが、NISAでも人気の投資信託「eMaxisSlim全世界株式(オール・カントリー)」に比べると見劣りするかもしれません。実際、SNSでもオルカンと比べて成績が悪いという意見も見つかります。
もっとも、オルカンは株式主体の投資信託ですし、THEOと単純に比較はできません。特に下げ相場ではTHEOの方が優秀だという意見もあります。
#THEO#THEOdocomo
— 40代から投資を開始三年生 (@DocomoTheo) February 16, 2025
THEO+docomo
今週の結果
オルカンでは最高値を更新しておりますが、THEOでは去年の7月付近の最高値を更新できてないです。 pic.twitter.com/5ktQIyrckq
THEOのAI優秀すぎるやろ
— ブラック (@001__Black) February 28, 2025
2月後半からS&Pやオルカンが月初めより下げてるのにTHEOは2月0.3%だけだけどプラス
下げ相場で損失が小さかったという投稿があっても、その結果が資産配分、為替、入金時期のどれによるものかは個別の記録が必要です。分散していても、同時に下落する資産や為替変動によって損失が生じる場合があります。
自動運用の便利さと費用に見合うかを判断するには、利益が出た投稿だけでなく、損失時の値動きや自分の運用期間も考える必要があります。
公式実績は長期運用を前提に見る
公式の顧客集計では、2025年末時点で「3年以上運用」の対象顧客の99.9%がプラスとされています。ただし、3年以上の履歴があり、原則として全額出金していない顧客などの条件が付きます。全利用者の99.9%や、将来利益が出る確率ではありません。
また、THEOは利用者ごとにポートフォリオが異なります。入金時期、出金時期、リスク設定、相場環境によって実績は変わるため、「THEOの平均実績が良いから全員が増える」「口コミで悪いから全員に向かない」といった単純な判断は避けるべきです。
運用実績が悪いと感じるタイミング
口コミで「運用実績が悪い」と言われやすいのは、株式インデックスが強い局面でTHEOの分散運用が見劣りした時です。分散投資は下落耐性を期待しやすい一方、上げ相場では株式100%に近い投資信託より伸びにくいことがあります。
このため、THEOの実績は「良い・悪い」だけでなく、どの相場で、どのリスク設定で、どの期間を見ているかまで確認する必要があります。
おすすめの利用方法
THEOを利用するには、まず無料診断を行います。
5つの質問に答えると診断結果が出るので、そこから会員登録ページに飛んでメールアドレスの登録を行います。
登録メールアドレスに案内メールが届くので、その指示に従って手続きを行います。
なお、日興証券の口座を持っていない人は、THEOの加入手続きと同時に開設できるので、事前に口座を用意する必要はありません。
THEOの利用登録が済んだら、以下4つの方法で入金を行い運用を開始してください。
- クイック入金
- 積立
- 日興イージートレードからの振替入金
- 銀行振込
これらのうち、クイック入金と積立は手数料無料なのでおすすめ。
積立は銀行口座からの引落となり、クレカ積立はdカードのみ対応しています。
なお、資産状況の確認や設定変更を行うには、ログインページからログインする必要があります。
ログインパスワードは、THEOの申し込み後に「ログインパスワード設定のお願い」というメールが送られてくるので、そこから設定します。
ログインできない場合は、登録時の案内メールとパスワード設定を確認してください。メールが届かない、再設定できない場合は、公式サポートの案内から手続きを進めましょう。
THEOの注意点は3つ
THEOを利用する際に注意すべき点を紹介します。
出金は日興証券の口座へ振り込まれる
THEOで運用している資産を取り崩して出金する際は、一度日興証券に振り込まれます。その後、普段利用している銀行口座へ出金する段取りです。
さらに、日興証券から銀行口座への出金には、日興証券のオンライントレードサービスである「日興イージートレード」を利用しなくてはなりません。
公式案内では、投資一任契約の解約は営業日15時までの申請に対し、翌営業日から数えて原則3〜7営業日でSMBC日興証券へ振り込まれます。銀行口座で使うには、その後の証券口座からの出金時間も必要です。
解約申請はブラウザから行います。PCでは「その他」、スマートフォンのWebサイトでは「≡」から「ユーザー設定」→「全額出金・解約についてはこちら」へ進みます。スマートフォンアプリでは解約手続きができません。
公式ヘルプでは、一部出金はTHEOのマイページから申請し、出金後の預かり資産が10万円を下回らない範囲で1万円単位で指定すると説明されています。全額出金や投資一任契約の解約は扱いが異なるため、「解約」と「全額出金」を混同しない方が安全です。
公式ヘルプでは、全額出金は投資一任契約を残して運用を止める方法、解約はその契約も終了する方法として分かれています。THEOの解約後も証券口座が自動で閉じるわけではありません。証券口座も閉じたい場合は、別途SMBC日興証券への手続きが必要です。
NISAは調整機能で利用可能
NISA調整機能は、THEOとNISA口座内の対象投信を合算して資産配分を考え、THEO側を調整する機能です。THEO口座自体でNISA対象商品を買い付ける仕組みではありません。
NISA調整機能は、NISAの成長投資枠に対応した投信「THEOグロースAIファンド」をNISA口座で購入すれば、それも含めてポートフォリオを自動調整してくれる機能。要するに、わざわざ別途NISA口座を開設しなくてはなりません。
しかも、対応している証券会社が以下の2社と限定されています。
- SMBC日興証券
- マネックス証券
対応証券会社のNISA口座とTHEOの連携が必要です。また、おまかせ運用がOFF、THEOが未運用、リスク調整機能やTHEOゴール投資を利用している場合などは、NISA調整機能を使えない場合があります。
THEOとNISAを別に管理する場合も、資産全体で株式などへ偏り過ぎていないか確認してください。NISAは税制上の制度であり、ハイリスク運用をするための口座という意味ではありません。
THEO公式のNISAページでも、THEOとTHEO投信を組み合わせ、NISA資産も含めて資産全体をリバランスする「NISA調整機能」と説明されています。THEOの課税口座そのものがNISA口座になるわけではない点は、利用前に必ず押さえておきましょう。
THEOとTHEOグロースAIファンドでは、NISAへの対応や利用方法を区別して確認する必要があります。NISAを簡単に自動運用したい人は、後述するウェルスナビの「おまかせNISA」とも比較して判断した方がよいでしょう。
特定口座なら確定申告不要
公式の税金案内では、源泉徴収ありの特定口座は、譲渡益・分配金について原則として確定申告不要と説明されています。ほかの口座との損益通算など、個別事情で申告を検討する場合は税務署・税理士に確認してください。
2022年1月以降、源泉徴収ありの特定口座では、支払ったTHEOの投資一任報酬が費用として年間の譲渡損益等と通算されます。税別1.0%と税込最大1.10%は同じ報酬の表示方法が異なるものです。
なお、口座区分の変更や確認は、日興イージートレードから行えます。
THEOの評判や口コミ
THEOの評判について、当サイトに寄せられたコメントやSNSの投稿などから、良い口コミ・悪い口コミに分けて紹介します。
良い口コミ|下げ相場に強いなど
THEOに関する良い口コミは、当サイトにも多く寄せられています。
特に目立ったのが「下げ相場に強い」という意見。
2023年12月08日
THEOの実績は結構いい感じです。下げ相場で粘ってくれるとの評判通り、下げ渋って上がる時は素直に上がってくれることが多いです。並行してウェルスナビも使っていますが、此方のほうが調子がいいですね。
2022年09月30日
長期においてこれくらいの揺れならまあなんとか無視出来る範囲、と思いながらだけど最近は調子よくないなあ。THEOがこれだと他はもっと下げてるんじゃない?今の相場は難しいよね。
幅広い資産に分散投資しているため、下げ相場で粘ってくれると評判です。
ただし、THEOでもリスクの高い設定にすると、暴落時に大きく下げる可能性はあるので注意は必要です。
また、SNSでは「積み立てるだけで自動で利益が出る」「ポートフォリオの勉強ができる」といった評判も。
毎月1万円しかやってないけど、THEOで20/8/12から2023年で約3年で24.47%
— とりとり (@conure_lover) August 1, 2023
自動取引なんで毎月1万円引き落とされるだけ pic.twitter.com/Oc4t3WJ8CV
○THEO
— はっさくん@目指せ優待名人 (@hassakuboy99) March 22, 2024
私のへそくり投資用の口座が円安の影響で目標の120万円を突破しました!
手数料1%は超ぼったくりですが、ポートフォリオの勉強にはなりました。#オルカンは100万円で手数料600円
次はこのお金を月10万円のクレジット投資に切り替えグルグル回転させる予定です🌀目指せ1000万円🤩 pic.twitter.com/zgYlXk5wDA
「自動で運用してくれて楽だ」というのは、THEOの大きなメリットです。
ポートフォリオもチェックできるので、初心者が投資を学ぶのにも使えるかもしれませんね。
悪い口コミ|運用実績がイマイチ
THEOの悪い口コミは、運用成績がイマイチという意見が多く見られました。
THEO、トランプさんの影響(?)で日に日に資産が減っていきます。
— いっとー (@iiitto_1g1c) April 7, 2025
コツコツ貯めたdポイントで投資してますがこんなに減るとは…
テオ、有馬記念終わったらぜってぇ解約するで…#1年間貯めたdポイントで有馬記念全ツッパする男 https://t.co/8jB23BQMZO pic.twitter.com/9QPC8OFZ8q
分散投資だからしょうがないと目を瞑ってたTHEO、さすがに利回りが倍近く違うと、ポートフォリオの組み方がイマイチとしか。。まあ年率24パーというのも凄いことなんだけども。
— あき茶🍵良質なDD (@akicha484848) June 23, 2024
というわけで解約して、別の運用に回します(ちなみに、オタ活で毎月十万単位の金が消えている分の補填ではなく😇) pic.twitter.com/zythYpvrbQ
確かに、ポートフォリオの組み方によっては、インデックスファンドよりも成績が悪くなる事はあり得ます。
特に、ここ数年の上げ相場を見てきた人には、THEOの成績が物足りなく感じるかもしれません。
その他、やはり「手数料が高い」という意見も多く見られます。
私の趣味の中で1番お金掛かってんのTHEOの説ある。手数料高いのよね。
— もずく@サイドFIRE (@mzk_minimal) September 8, 2021
辞め時が分からん。#ロボアド pic.twitter.com/05nTbPgUVg
THEO+docomoというAI投資やってるんですが、7月以降の手数料割引改悪のお知らせが届きました
— タクミ✈️マイルたくさん欲しい (@mileage_travel) May 27, 2024
自分の場合、手数料30%OFFから5%OFFに大改悪。6月には別の証券会社に引越して、dカード積立の即売りだけにします😭
←新しい手数料 今の手数料→ pic.twitter.com/TBiubUuijb
2022年11月09日
手数料が高い。
ただ、投資初心者がポートフォリオ参考にする為の授業料と考えれば安い。
やはり年率1.1%は、ある程度投資について知っている人だと高く感じられる模様。また、THEOの手数料の割引プログラムはもっとお得なものだったため、余計に高いと思われているようです。
ただ、コメントにもある通り、高い手数料は投資について勉強する授業料と考えた方が良いかもしれません。THEOで投資デビューして、慣れてきたら自分で投資信託を選んで運用する、というような利用方法もアリだと思います。
2ch・掲示板系の評判を見るときの注意点
THEOの口コミは、掲示板のほか、みん評、オリコン、Yahoo!ファイナンス、比較メディアなどにも掲載されています。投稿時期や利用条件、運用期間が異なるため、個別の感想を利用者全体の評価として扱わないようにしましょう。
掲示板系の声は、実体験の温度感を知るには役立つ一方で、投稿時期や運用条件がそろっていません。口コミだけで「THEOはやばい」「やめたほうがいい」と断定するのではなく、手数料、NISA、出金、運用期間など、どの不満なのかに分解して読むべきです。
THEO+docomoの評判は?通常THEOとの違い
通常のTHEOとTHEO+docomoは同じTHEO系サービスですが、dポイント連携や最低投資金額など、読者が気にする条件に違いがあります。
dポイントと最低投資金額1万円が特徴
最低投資額は通常THEOが10万円、THEO+が1万円と公式に案内されています。ただし、最低額10万円で運用中の口座からTHEO+へ切り替えても最低額は10万円のままです。申込経路と既存口座の条件を確認してください。
THEO+docomoの手数料不満
THEO+docomoの手数料も最大年率1.10%(税込)で、3,000万円超の部分は年率0.55%(税込)です。割引には通常THEOの条件に加え、公式FAQではdカード PLATINUM・GOLD・GOLD Uのいずれかでおつり積立を設定する条件が案内されています。おつり積立の判定は前々月末が基準です。
ただし、これはTHEO+docomoが危険という話ではなく、長く使うほど手数料割引条件が気になりやすいという問題です。dポイントのメリットと運用報酬を比べて、納得できるか確認してください。
通常THEOとTHEO+docomoは条件を分けて確認
| 確認項目 | 通常THEO | THEO+docomo |
|---|---|---|
| 主な特徴 | お金のデザインのTHEO本体 | dポイント連携があるTHEO+サービス |
| 手数料 | 最大年率1.10%(税込) | 最大年率1.10%(税込) |
| 最低投資金額 | 10万円 | 新規は1万円。切替前の最低額を引き継ぐ場合あり |
| 向いている人 | THEO本体で長期分散運用を任せたい人 | dポイントやdocomo連携を重視する人 |
docomo経由で申し込む場合は、ポイント特典だけでなく、証券口座、手数料、出金方法、利益相反に関する説明も確認してから判断しましょう。
THEOのメリット・デメリット
THEOのメリットとデメリットを紹介します。
メリット3選
THEOのメリットは以下の3つ。
- 自動で運用してくれる
- 自分向けの柔軟な資産運用ができる
- NISAも利用できる
THEOの最も大きなメリットは、自動で資産運用してくれることでしょう。入金するだけで自分に合った運用が始められるので、何も知識のない投資初心者には便利なサービスです。
3つの機能ポートフォリオを組み合わせて、自分だけのオーダーメイドポートフォリオが作れるのも魅力の1つ。自動でリバランスもしてくれるので、リスク許容度に応じた投資が安定して行えます。
また、手続きが面倒ですがNISAの利用も可能。NISA調整機能を利用してNISA口座の「THEOグロースAIファンド」と連動させれば、全体の資産配分を踏まえたバランス調整を自動で行ってくれます。
デメリット3選
THEOのデメリットは以下の3つ。
- 手数料が高い
- 最低投資金額が高い
- 利用するのための準備が煩雑
最も目立つデメリットは手数料が高いこと。年率1.1%はロボアドバイザーとしては相場程度とはいえ、インデックスファンドなどに比べると高く感じます。
また、最低投資金額も10万円からとなかなか高くなっています。ある程度資金のある人でないと躊躇してしまうかもしれません。
加えて、THEOを利用するには日興証券の口座が必要であったり、出金手続きも日興証券を通さなくてはならないなど、各種手続きが煩雑なのも気になります。
NISAを利用するにも特定の口座と連携しなくてはならず、サービスの利便性は低いと言わざるを得ないでしょう。
THEOと他サービスを比較
THEOと同じロボアドバイザーの中から、代表的な2つのサービスと比較を行います。
ウェルスナビは「最低投資額」に大きな違いアリ
まずはウェルスナビから。
THEOとの比較を表にすると以下の通り。
| THEO | ウェルスナビ | |
|---|---|---|
| 手数料 | 最大年率1.10%(税込)。NISA等の条件は本文参照 | 最大年率1.10%(税込)。NISA等の条件は本文参照 |
| 最低投資金額 | 10万円 | 1万円 |
| 最低追加投資金額(積立) | 1万円 | 1万円 |
| NISA対応 | 口座は非対応。別投信との調整機能 | あり |
| 自動リバランス | あり | あり |
| 投資対象 | 米国ETF | 米国ETF |
| 資産クラス | 株式:米国株、日本株、欧州株、新興国株、中国株 債券 金 不動産 | 株式:米国株、日欧株、新興国株 債券 金 不動産 |
どちらもETFを用いた投資一任サービスですが、費用やNISAの扱いには違いがあります。ウェルスナビも通常口座は最大年率1.10%(税込)ですが、NISAのつみたて投資枠は0%、成長投資枠は最大1.10%(税込)で、別にETF保有コストがあります。表の率だけで総費用が同じとは言えません。
大きな違いは最低投資金額。THEOは10万円からとなっている一方、ウェルスナビは1万円から始められて初心者でも比較的気楽に始められます。
また、どちらもNISAに対応していますが、ウェルスナビは「おまかせNISA」というNISA対象商品の自動購入にも対応しているサービスがあります。
NISAでの買付を自動化したい場合は、ウェルスナビのおまかせNISAの仕組みが比較材料になります。THEOでは対象投信の購入と連携が別に必要です。どちらが適するかは、自分で行う操作と費用の違いで判断してください。
次の表は過去に掲載した2025年時点の1年リターンの参考比較です。THEO口座の実績と同社の別投信の実績は同一ではなく、現在の順位を示す表でもありません。
| ファンド名称 | 1年リターン |
|---|---|
| おまかせ運用グロース・ファンド | -1.34% |
| おまかせ運用インカム・ファンド | -2.94% |
| おまかせ運用インフレヘッジ・ファンド | +3.28% |
| ウェルスナビ(リスク許容度3) | -0.37% |
この表でウェルスナビの数値が-0.37%でも、それだけで下げ相場全般に強いとは判断できません。リスク許容度、計測期間、費用控除の条件をそろえて比較する必要があります。
ただ、THEOは機能ポートフォリオを組み合わせて運用するスタイルなので一概に比較はできません。また、ウェルスナビも5段階のリスク許容度に応じて投資方針が変わるため、リスクの高い設定だと損失が大きくなっていた可能性もあります。
両社の過去のグラフは、計測終了日や資産配分などの条件が異なります。初期投資額と積立額が同じでも、グラフの見た目だけで成績差を判断することはできません。
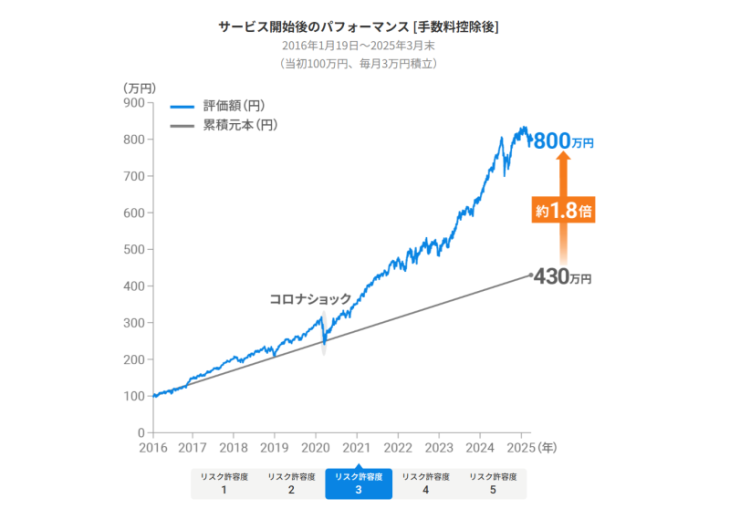
比較するなら同じ開始日・終了日、入出金条件、費用の扱いをそろえたデータが必要です。実際の利用者ごとに結果が異なるため、どちらも掲載例を自分の将来の成績とは考えないでください。
主な比較点は、NISAの買付を自動化するか、別投信とTHEOを連携して資産配分を調整するかです。操作、利用可能な口座、総費用を比べてください。
NISAの利便性だけでなく、資産配分、出金手順、損失に耐えられる範囲も確認したうえで選びましょう。
なお、ウェルスナビ公式では「おまかせNISA」でつみたて投資枠と成長投資枠を自動で使い分ける説明があります。THEOのNISA調整機能とは仕組みが違うため、NISA重視ならこの差が大きな判断材料になります。
SBIラップはそもそも仕組みが違う
SBIラップのAI投資コースとの比較です。
| THEO | SBIラップ(AI投資コース) | |
|---|---|---|
| 手数料 | 最大年率1.10%(税込) | 投資一任年率0.660%(税込)+ファンド内費用等 |
| 最低投資金額 | 10万円 | 1万円 |
| 最低追加投資金額(積立) | 1万円 | 1,000円 |
| NISA対応 | 口座は非対応。別投信との調整機能 | なし |
| 自動リバランス | あり | あり |
| 投資対象 | 米国ETF | 8種類の専用投資信託 |
| 資産クラス | 株式:米国株、日本株、欧州株、新興国株、中国株 債券 金 不動産 | 株式:米国株、先進国株、新興国株 債券:米国債券、新興国債券、ハイイールド債券 金 不動産 など |
THEOとSBIラップはかなり異なるサービスです。どちらも投資一任型ロボアドバイザーであるのは同じですが、SBIラップのAI投資コースはその名の通りAIを活用したサービスとなっています。
SBIラップのAI投資コースは、AI予測を利用して資産配分を調整し、8種類の専用投資信託を通じて運用します。投資一任手数料は年率0.660%(税込)ですが、別に投資対象ファンドの信託報酬等がかかります。AIを使うこと自体が、相場予測の的中や利益を保証するものではありません。
THEOにも運用アルゴリズムがあり、「人に合わせるサービス」と「AIだけが判断するサービス」という二分だけでは比較できません。投資対象、資産配分の決め方、費用を具体的に比べる必要があります。
で、気になる運用実績ですが、SBIラップの運用成績は2025年3月末時点のものしか見つかりませんでした。機能ポートフォリオのファンドは4月末時点のものですが、参考程度に紹介しておきます。
| ファンド名称 | 1年リターン |
|---|---|
| おまかせ運用グロース・ファンド | -1.34% |
| おまかせ運用インカム・ファンド | -2.94% |
| おまかせ運用インフレヘッジ・ファンド | +3.28% |
| SBIラップ AI投資コース | +13.51%(2025年3月末時点) |
SBIラップの+13.51%は2025年3月末時点の参考値です。ほかの行と計測終了月が異なるため、この表からTHEOに対する優劣は判断できません。
両者には投資対象と資産配分を調整する仕組みに違いがあります。SBIラップの投資一任報酬とファンド内費用、THEOの報酬や割引条件まで含めて確認してください。
THEOのよくある質問
THEOはやめたほうがいいですか?
手数料をできるだけ下げたい人、短期で大きく増やしたい人、NISAだけで自動運用を完結したい人には向きません。一方で、長期分散運用を任せたい初心者には選択肢になります。
THEOはやばい・怪しいサービスですか?
公式情報では、お金のデザインは金融商品取引業者として登録されています。確認できる範囲では、THEOを詐欺や違法サービスと断定する根拠はありません。ただし投資商品なので元本割れリスクはあります。
THEOの手数料は高いですか?
最大年率1.10%(税込)なので、ロボアドとしては一般的でも、低コスト投信と比べると高いです。自動運用への対価として納得できるかが判断点です。
THEOの運用実績は悪いですか?
公式の2025年末集計には、3年以上運用し原則として全額出金していない顧客などの条件があります。全顧客の実績ではありません。個別の口座は資産配分・為替・入出金時期で結果が変わるため、同じ条件・期間で確認してください。
THEOを解約・出金するときの注意点は?
運用を止めるだけなら全額出金、投資一任契約も終了するなら解約です。解約はブラウザの「ユーザー設定」から申請し、アプリではできません。営業日15時までの申請で、翌営業日から原則3〜7営業日後に証券口座へ振り込まれます。証券口座自体の解約は別手続きです。
お金のデザインの評判はどう見ればいいですか?
会社の評判を見る時は、口コミだけでなく、金融商品取引業者としての登録、加入協会、事業内容を確認しましょう。不満の多くは会社そのものよりも、THEOの手数料や運用体験に関するものです。